Uni Eropa Kaji Skema Pajak Baru untuk Perusahaan Energi
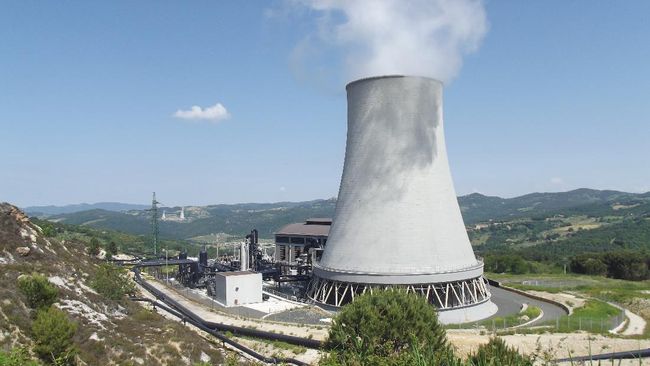
Uni Eropa Pertimbangkan Pajak Tambahan bagi Perusahaan Minyak dan Gas di Tengah Lonjakan Harga Energi
Uni Eropa mulai mempertimbangkan kemungkinan mengenakan pajak atas keuntungan berlebih perusahaan minyak dan gas menyusul kenaikan harga energi yang membebani konsumen. Pembahasan ini mengemuka ketika negara-negara anggota membutuhkan sumber pendanaan untuk meredam dampak kenaikan biaya energi terhadap rumah tangga dan sektor bisnis.
Komisi Eropa telah membentuk kelompok kerja khusus untuk mengevaluasi rencana tersebut. Kajian ini mencakup efektivitas penerapan pajak, potensi dampak terhadap perekonomian, serta aspek legal yang perlu dipenuhi sebelum kebijakan dapat diberlakukan.
Komisaris Eropa yang menangani urusan perpajakan dan kebijakan iklim menyampaikan bahwa pembahasan masih berada dalam tahap evaluasi. Artinya, belum ada keputusan final mengenai penerapan pajak keuntungan luar biasa atau windfall tax di tingkat Uni Eropa.
Tekanan biaya energi menjadi salah satu alasan utama munculnya kembali usulan tersebut. Ketika masyarakat harus mengeluarkan lebih banyak uang untuk memenuhi kebutuhan energi, sejumlah perusahaan di sektor minyak dan gas justru menikmati peningkatan keuntungan akibat tingginya harga komoditas.
Melalui kajian ini, Uni Eropa ingin mengetahui apakah sebagian keuntungan tambahan perusahaan energi dapat dialihkan menjadi penerimaan negara untuk mendukung kebijakan perlindungan konsumen, tanpa menimbulkan persoalan hukum maupun gangguan ekonomi yang lebih luas.
Enam Negara Anggota Minta Uni Eropa Mengkaji Pajak Windfall
Usulan untuk menghidupkan kembali pajak keuntungan luar biasa mendapat dukungan dari enam negara anggota, yakni Jerman, Spanyol, Portugal, Italia, Polandia, dan Austria. Mereka mendorong adanya mekanisme bersama agar perusahaan energi yang memperoleh keuntungan besar dapat berkontribusi dalam menghadapi krisis biaya energi.
Pendekatan di tingkat Uni Eropa dinilai perlu dipertimbangkan agar kebijakan yang diterapkan tidak berjalan sendiri-sendiri di setiap negara. Selain membantu meringankan beban konsumen, skema bersama juga perlu memperhatikan perbedaan kondisi ekonomi dan sistem perpajakan masing-masing anggota.
Kenaikan harga minyak dunia dalam beberapa waktu terakhir turut memperkuat dorongan tersebut. Gejolak pasar energi berkaitan dengan konflik Amerika Serikat dan Israel dengan Iran, termasuk terganggunya jalur pelayaran di Selat Hormuz serta serangan Iran terhadap negara-negara tetangganya di kawasan Teluk.
Harga minyak mentah Brent sempat bergerak mendekati US$120 per barel pada akhir April 2026. Sementara itu, pada 12 Oktober 2026, harganya masih tercatat lebih dari 70% di atas level pada awal tahun.
Kenaikan harga tersebut membuka peluang keuntungan lebih besar bagi produsen minyak maupun perusahaan pengolahan minyak atau kilang. Situasi ini kemudian memunculkan pertanyaan mengenai kemungkinan penggunaan sebagian keuntungan tambahan untuk mendanai bantuan bagi masyarakat dan dunia usaha.
Pengalaman Pajak Energi pada 2022 Menjadi Pertimbangan
Wacana terbaru ini bukan kali pertama Uni Eropa mempertimbangkan pajak atas keuntungan berlebih di sektor energi. Pada 2022, blok tersebut telah memberlakukan pungutan serupa setelah invasi Rusia ke Ukraina menyebabkan harga energi melonjak.
Kebijakan sebelumnya mencakup perusahaan yang bergerak di bidang minyak, gas, batu bara, dan pengolahan minyak. Dalam skema tersebut, tarif minimum ditetapkan sebesar 33% atas keuntungan surplus yang melebihi 20% dari rata-rata keuntungan perusahaan pada tahun-tahun sebelumnya, sesuai ketentuan yang berlaku saat itu.
Komisi Eropa melaporkan bahwa kebijakan tersebut menghasilkan penerimaan hampir 29 miliar euro. Dana yang terkumpul menunjukkan besarnya potensi penerimaan dari pengenaan pajak terhadap keuntungan luar biasa perusahaan energi.
Meski demikian, penerapan kebijakan terdahulu juga menimbulkan tantangan dari sisi hukum. Sejumlah perusahaan, termasuk ExxonMobil, menggugat keabsahan pungutan tersebut. Proses hukum yang belum tuntas menjadi faktor penting yang harus diperhitungkan dalam penyusunan kebijakan baru.
Karena itu, Komisi Eropa perlu menelaah kembali dasar hukum dan mekanisme pemungutan yang akan digunakan. Evaluasi tersebut diperlukan agar skema baru memiliki landasan yang kuat sekaligus mengurangi risiko sengketa di kemudian hari.
Portugal Terapkan Pajak 33% pada 2026
Sambil menunggu pembahasan di tingkat regional, beberapa negara anggota telah mengambil kebijakan masing-masing. Portugal menjadi salah satu contohnya dengan menerapkan pajak sebesar 33% terhadap keuntungan luar biasa perusahaan minyak dan pengolahan minyak pada 2026.
Langkah Portugal menunjukkan bahwa pajak atas keuntungan tambahan perusahaan energi masih menjadi salah satu instrumen yang dipertimbangkan pemerintah untuk menghadapi gejolak harga. Namun, kebijakan nasional tersebut tidak otomatis menjadi acuan yang akan diterapkan oleh seluruh negara anggota Uni Eropa.
Komisi Eropa tetap perlu mengkaji bagaimana skema bersama dapat diselaraskan dengan aturan nasional yang sudah berlaku. Selain aspek hukum, dampaknya terhadap persaingan usaha dan kelancaran aktivitas di pasar tunggal Eropa juga menjadi bagian dari pertimbangan.
Bagi perusahaan energi multinasional, rencana tersebut berpotensi memengaruhi perhitungan kewajiban pajak, terutama bagi perusahaan yang menjalankan kegiatan produksi, distribusi, atau pengolahan di sejumlah negara. Perbedaan aturan dan metode penghitungan keuntungan dapat menjadi tantangan tersendiri apabila kebijakan baru diterapkan secara luas.
Hingga 12 Oktober 2026, Komisi Eropa belum menetapkan besaran tarif, batas minimum keuntungan, dasar pengenaan pajak, maupun tanggal pemberlakuan skema baru. Seluruh ketentuan tersebut masih menunggu hasil kajian dan keputusan lanjutan.
Dengan demikian, rencana pajak keuntungan luar biasa saat ini masih berupa opsi kebijakan yang sedang dievaluasi. Keputusan akhir akan bergantung pada hasil pembahasan mengenai efektivitas ekonomi, kepastian hukum, dan kemampuan kebijakan tersebut dalam membantu konsumen menghadapi tingginya biaya energi.
Recent Posts
2026-10-14 10:54:28
2026-10-12 07:02:03
2026-10-09 06:53:00
2026-10-07 22:16:26
2026-10-05 11:47:27
