DJP Ubah Mekanisme Pembetulan SPT, Coretax Resmi Gunakan Skema Replace
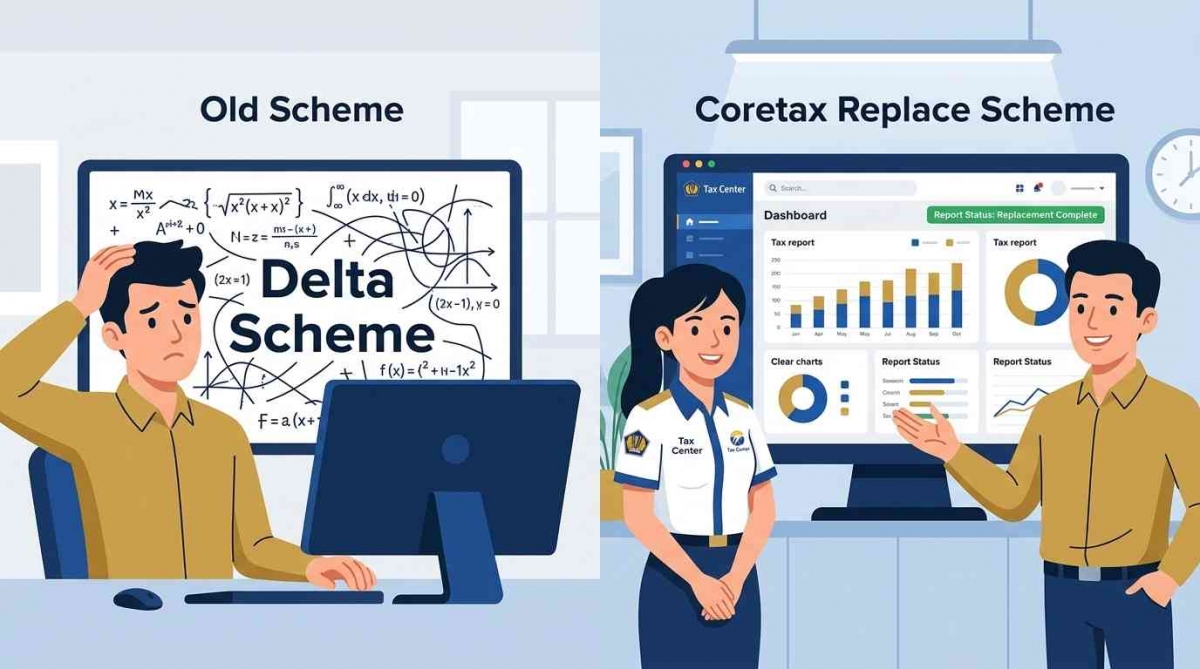
Pembetulan SPT di Coretax Kini Gunakan Skema Replace, Ini Dampaknya bagi Wajib Pajak
Direktorat Jenderal Pajak (DJP) akhirnya mengubah mekanisme pembetulan Surat Pemberitahuan (SPT) yang selama ini menimbulkan persoalan berupa “kurang bayar semu”. Perubahan tersebut tertuang dalam Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 yang merupakan perubahan atas PER-11/PJ/2025.
Regulasi terbaru ini mengatur pelaksanaan ketentuan Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), Pajak Penjualan atas Barang Mewah (PPnBM), serta Bea Meterai dalam sistem inti administrasi perpajakan atau Coretax DJP.
Salah satu perubahan paling penting adalah mekanisme pembetulan SPT. Mulai 1 Oktober 2026, Coretax tidak lagi menggunakan pendekatan delta atau hanya menghitung selisih dari SPT sebelumnya. Sistem kembali menerapkan konsep replace, yakni SPT pembetulan menggantikan SPT sebelumnya sebagai dasar penghitungan hak dan kewajiban perpajakan.
Perubahan ini menjadi respons DJP terhadap berbagai persoalan yang disampaikan wajib pajak maupun petugas di lapangan.
Persoalan yang Muncul dari Skema Delta
Pada mekanisme yang sebelumnya berlaku berdasarkan PER-11/PJ/2025, SPT normal dan SPT pembetulan diperlakukan sebagai pelaporan yang terpisah. Ketika pembetulan dilakukan, sistem berfokus pada perubahan atau selisih nilai pajak yang muncul dari pembetulan tersebut.
Dalam penerapannya, pendekatan tersebut ternyata dapat menghasilkan persoalan administratif.
Salah satunya adalah munculnya kondisi yang disebut “kurang bayar semu”. Misalnya, wajib pajak sebelumnya melaporkan SPT dengan posisi lebih bayar dalam jumlah tertentu. Ketika SPT diperbaiki dan nilai lebih bayarnya menjadi lebih kecil atau bahkan nihil, sistem dapat membaca perubahan tersebut sebagai adanya kekurangan pembayaran.
Masalahnya, kelebihan pembayaran pada SPT sebelumnya belum tentu sudah benar-benar diterima wajib pajak. Bisa saja nilai tersebut masih berada dalam proses penelitian atau penyelesaian pengembalian pajak.
Akibatnya, wajib pajak berpotensi menghadapi tagihan yang secara substansi bukan merupakan kekurangan pajak yang sesungguhnya.
Persoalan lain berkaitan dengan fleksibilitas pilihan atas lebih bayar. Wajib pajak dapat mengalami kendala ketika ingin mengubah keputusan, misalnya semula memilih restitusi kemudian ingin mengalihkannya menjadi kompensasi ke masa pajak berikutnya.
Masukan tersebut kemudian mendapat perhatian DJP. Dalam salah satu jajak pendapat di forum perpajakan, mayoritas responden, yakni sekitar 82 persen, menginginkan agar mekanisme delta diperbaiki dan kembali menggunakan skema replace.
Cara Kerja Skema Replace di Coretax
Mulai 1 Oktober 2026, skema replace dengan calculation rule diterapkan untuk sejumlah jenis SPT, antara lain SPT Masa PPh Pasal 21/26, PPh Unifikasi, PPN dan PPnBM, serta SPT Tahunan PPh Orang Pribadi dan Badan.
Dalam mekanisme ini, SPT pembetulan terakhir menjadi dasar utama untuk menentukan hak maupun kewajiban perpajakan wajib pajak.
Coretax akan menghitung posisi kurang atau lebih bayar dengan mempertimbangkan riwayat transaksi pajak yang berkaitan dengan masa atau tahun pajak tersebut.
Setidaknya ada dua komponen utama yang diperhitungkan sistem:
Seluruh pembayaran atau penyetoran pajak yang telah dilakukan untuk masa atau tahun pajak bersangkutan.
Seluruh kelebihan pembayaran pajak yang sebelumnya sudah dikembalikan berdasarkan ketetapan atau produk hukum, seperti Surat Ketetapan Pajak Lebih Bayar (SKPLB) maupun Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPPKP).
Dengan pendekatan tersebut, pembayaran yang sudah dilakukan maupun kelebihan pajak yang telah dikembalikan tetap tercatat dan diperhitungkan.
Artinya, pembetulan SPT tidak serta-merta mengabaikan histori pembayaran atau pengembalian yang telah terjadi sebelumnya.
Desain ini diharapkan dapat mengurangi risiko wajib pajak harus membayar kekurangan yang sebenarnya hanya muncul akibat perbedaan cara perhitungan sistem, sekaligus mencegah terjadinya pengembalian pajak secara berlebihan.
Tiga Keuntungan bagi Wajib Pajak
Perubahan ke skema replace dengan calculation rule membawa sejumlah konsekuensi positif bagi wajib pajak.
1. Permohonan Pengembalian yang Sedang Berjalan Dapat Dihentikan
PER-12/PJ/2026 melalui Pasal 129A mengatur bahwa pembetulan terhadap SPT lebih bayar yang sedang dalam proses pengembalian dapat menyebabkan proses permohonan sebelumnya tidak dilanjutkan, dengan syarat tertentu.
Untuk pengembalian pendahuluan dan permohonan lebih bayar dengan surat tersendiri, penghentian dilakukan secara otomatis melalui Coretax apabila SKPPKP belum diterbitkan.
Untuk pengembalian pajak yang seharusnya tidak terutang (PYSTT), penghentian otomatis berlaku selama SKPLB belum diterbitkan.
Sementara itu, dalam hal pengembalian dilakukan melalui pemeriksaan, proses tersebut dapat dihentikan apabila surat pemberitahuan pemeriksaan (SPEM) belum disampaikan kepada wajib pajak.
Informasi mengenai penghentian permohonan akan ditampilkan melalui sistem Coretax.
2. Pilihan Restitusi dan Kompensasi Lebih Fleksibel
Dengan menjadikan SPT pembetulan terakhir sebagai dasar pelaksanaan hak dan kewajiban, wajib pajak memiliki ruang yang lebih fleksibel untuk menentukan perlakuan atas kelebihan pembayaran pajak.
Sebagai contoh, wajib pajak yang sebelumnya memilih pengembalian dapat mengubah pilihannya menjadi kompensasi. Begitu pula sebaliknya, selama proses sebelumnya belum mencapai tahapan yang menjadi batas sebagaimana diatur dalam Pasal 129A.
Dengan demikian, pembetulan SPT tidak lagi harus selalu mempertahankan pilihan yang tercantum dalam SPT sebelumnya apabila perubahan tersebut dilakukan sesuai ketentuan.
3. Pembetulan SPT PPh 21 bagi Instansi Pemerintah Lebih Mudah
Perubahan ini juga memberikan solusi bagi satuan kerja instansi pemerintah.
Dalam mekanisme sebelumnya, satker yang telah melaporkan SPT PPh Pasal 21 dengan posisi lebih bayar kompensasi dapat menghadapi persoalan ketika kemudian menambahkan bukti pemotongan yang sebelumnya belum dibuat.
Sistem dapat membaca kondisi tersebut sebagai kekurangan pembayaran, meskipun pajak sebenarnya telah dibayarkan melalui mekanisme SP2D.
Dengan skema baru, pembayaran melalui SP2D maupun setoran awal tetap diperhitungkan oleh Coretax. Karena itu, satker dapat melakukan pembetulan SPT tanpa terbebani oleh munculnya kekurangan bayar yang bersifat semu akibat kompensasi sebelumnya.
Bagaimana Nasib Saldo Kompensasi?
Perubahan skema pembetulan juga berpengaruh terhadap saldo kompensasi yang tercatat dalam Coretax.
Ketika wajib pajak melakukan pembetulan SPT Masa, baik PPh Pasal 21/26 maupun PPN, sistem akan menyesuaikan saldo kompensasi secara otomatis.
Penyesuaian serupa juga dapat terjadi apabila terdapat produk hukum yang mengubah jumlah kelebihan pembayaran pajak, seperti surat ketetapan pajak, keputusan, maupun putusan atas upaya hukum.
Hasil penyesuaian dapat menghasilkan saldo positif ataupun negatif.
Saldo negatif tidak otomatis berarti terjadi kesalahan pada sistem. Kondisi tersebut dapat muncul ketika kompensasi yang sebelumnya telah tercatat atau bahkan telah digunakan pada masa berikutnya ternyata berkurang setelah dilakukan pembetulan atau diterbitkan ketetapan pajak pada masa sumber kompensasi.
Nilai penyesuaian tersebut selanjutnya akan diperhitungkan secara otomatis pada SPT Masa normal pertama yang disampaikan setelahnya.
Karena itu, wajib pajak perlu memperhatikan penyampaian SPT Masa normal berikutnya agar penyesuaian saldo dapat tercatat dengan baik dan tidak menimbulkan persoalan administratif lebih lanjut.
Tidak Semua SPT Lama Langsung Mengikuti Aturan Baru
Meskipun PER-12/PJ/2026 mulai berlaku pada 1 Oktober 2026, penerapannya tidak berlaku surut terhadap seluruh proses perpajakan.
Aturan baru ini ditujukan untuk SPT pembetulan yang disampaikan mulai 1 Oktober 2026 atas periode pajak tahun 2025 dan seterusnya yang telah menggunakan sistem Coretax DJP.
Sementara itu, pelaporan atau pembetulan SPT yang sudah disampaikan sebelum 1 Oktober 2026 dan masih dalam proses penyelesaian tetap mengikuti ketentuan sebelumnya berdasarkan PER-11/PJ/2025.
Demikian pula dengan pembetulan SPT untuk masa atau tahun pajak 2024 dan periode sebelumnya. Prosesnya tetap mengikuti ketentuan peralihan yang berlaku pada sistem administrasi perpajakan lama atau legacy.
Apa yang Perlu Diperhatikan Wajib Pajak?
Berlakunya PER-12/PJ/2026 memberikan perubahan penting dalam administrasi pembetulan SPT. Namun, wajib pajak tetap perlu berhati-hati sebelum melakukan pembetulan.
Beberapa hal yang perlu diperiksa antara lain jenis SPT yang akan dibetulkan, histori pembayaran pajak, pengembalian pajak yang pernah diterima, serta saldo kompensasi yang masih tercatat.
Wajib pajak juga perlu memastikan bahwa pembetulan yang dilakukan sudah sesuai dengan ketentuan masa transisi. Hal ini penting karena perlakuan terhadap SPT dalam Coretax dan SPT yang masih berada dalam sistem lama tidak sepenuhnya sama.
Contoh penghitungan serta tata cara pengisian yang lebih rinci dapat dipelajari melalui Lampiran PER-12/PJ/2026 yang menjadi bagian tidak terpisahkan dari peraturan tersebut.
Penutup
Kembalinya mekanisme pembetulan SPT ke skema replace melalui PER-12/PJ/2026 menjadi salah satu penyempurnaan penting dalam penerapan Coretax DJP.
Dengan menjadikan SPT pembetulan terakhir sebagai dasar penghitungan, sistem diharapkan mampu memberikan gambaran posisi perpajakan yang lebih akurat sekaligus mengurangi persoalan kurang bayar semu.
Selain itu, riwayat pembayaran, pengembalian, dan kompensasi tetap diperhitungkan sehingga wajib pajak memiliki administrasi perpajakan yang lebih mudah ditelusuri.
Bagi wajib pajak, perubahan ini bukan berarti pembetulan SPT dapat dilakukan tanpa memperhatikan riwayat transaksi. Pemeriksaan atas pembayaran, restitusi, kompensasi, serta ketentuan peralihan tetap menjadi langkah penting sebelum mengirimkan SPT pembetulan melalui Coretax.
Recent Posts
2026-10-05 11:47:27
2026-10-02 07:02:17
2026-09-30 06:18:49
2026-09-28 11:34:35
2026-09-25 21:15:56
